Viele Schweizer Gesellschaften werden nicht direkt von natürlichen Personen, sondern über Holdinggesellschaften, Treuhandverhältnisse oder Trusts gehalten. Das Transparenzgesetz erfasst diese Struktur über den Begriff der Kontrollkette. Der Beitrag erklärt, was eine Kontrollkette ist, wie vertikale und horizontale Ketten funktionieren, wer am Ende als wirtschaftlich berechtigte Person gilt, welche Angaben dem Transparenzregister zu melden sind und wann die Kette selbst offengelegt werden muss. Er zeigt zudem, was Unternehmen dazu dokumentieren müssen und wo die praktischen Herausforderungen liegen.
Viele Schweizer Aktiengesellschaften gehören nicht direkt natürlichen Personen. Zwischen dem Unternehmen und den Menschen, die es tatsächlich kontrollieren, stehen oftmals Holdinggesellschaften, ausländische Beteiligungsvehikel, Treuhandverhältnisse oder Trusts. Mit dem Inkrafttreten des Transparenzgesetzes wird diese Struktur zum Meldethema, denn jede unterstellte Gesellschaft muss dem Transparenzregister ihre wirtschaftlich berechtigten Personen melden (Art. 9 Abs. 1 TJPG).
Für Verwaltungsräte, Geschäftsleitungen und ihre Berater stellen sich damit zwei Fragen. Wie weit muss ein Unternehmen die Beteiligungsstruktur hinauf verfolgen, um seine wirtschaftlich berechtigten Personen richtig zu bestimmen? Und wann müssen die zwischengeschalteten Gesellschaften und Personen selbst gemeldet werden? Beide Fragen führen zum Begriff der Kontrollkette. Dieser Beitrag erklärt, was eine Kontrollkette ist, welche Formen sie annehmen kann, wer an ihrem Ende als wirtschaftlich berechtigte Person gilt, welche Angaben dazu ins Register gehören und was im Unternehmen dokumentiert werden muss.
Inhaltsverzeichnis
- Was eine Kontrollkette ist
- Wie die Kontrollkette mit der indirekten Kontrolle zusammenhängt
- Vertikale und horizontale Kontrollketten
- Wer wirtschaftlich berechtigte Person einer Kontrollkette ist
- Was dem Transparenzregister gemeldet werden muss
- Was im Unternehmen dokumentiert werden muss
- Wo die praktischen Herausforderungen liegen
- Wie Konsento dabei unterstützt
- Fazit
Was eine Kontrollkette ist
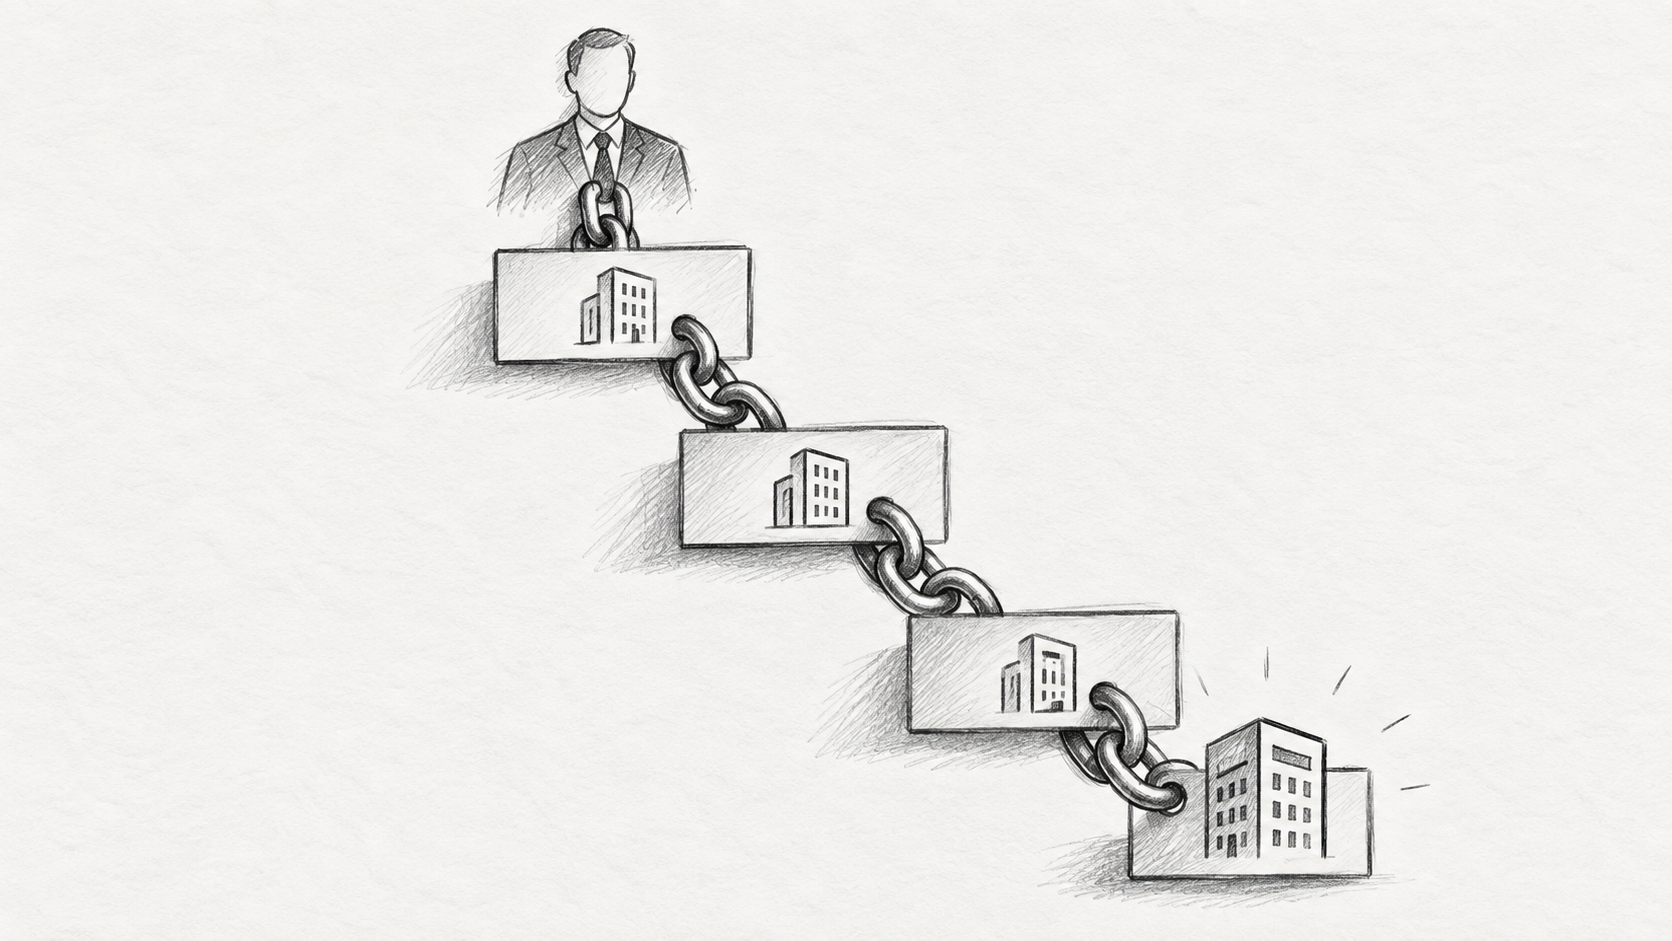
Das Transparenzgesetz verwendet den Begriff dort, wo die Kontrolle über eine Gesellschaft nicht unmittelbar ausgeübt wird, sondern auf andere Weise oder über mehrere Gesellschaften oder Personen (Art. 14 Abs. 1 TJPG). Gemeint ist damit die Gesamtheit der rechtlichen und tatsächlichen Beziehungen, die zwischen der meldepflichtigen Gesellschaft und derjenigen natürlichen Person bestehen, die diese Gesellschaft letztendlich kontrolliert. Die Erläuterungen des Bundes zur TJPV beschreiben die Kontrollkette genau in diesem Sinn als Verbindung zwischen der Rechtseinheit und ihrer wirtschaftlich berechtigten Person.
Die Glieder einer solchen Kette sind nicht auf Gesellschaften beschränkt. Zwischen der meldepflichtigen Gesellschaft und der wirtschaftlich berechtigten Person können auch natürliche Personen stehen, etwa in einem Treuhandverhältnis, ebenso Trusts oder andere Rechtsvereinbarungen (Art. 2 Abs. 1 TJPV). Jede dieser Zwischenstationen bildet eine Kontrollstufe. Wie viele Stufen eine Kette umfasst, entscheidet später darüber, ob die Kette selbst gemeldet werden muss.
Wichtig ist die Abgrenzung zur Gruppen- oder Konzernstruktur, wie sie im Organigramm dargestellt wird. Ein Organigramm zeigt Beteiligungsquoten. Die Kontrollkette im Sinne des Transparenzgesetzes zeigt hingegen, über welche Zwischenstufen tatsächlich Kontrolle ausgeübt wird. Beides deckt sich oft, aber nicht immer, weil Kontrolle auch ohne massgebende Beteiligung entstehen kann.
Wie die Kontrollkette mit der indirekten Kontrolle zusammenhängt
Als wirtschaftlich berechtigte Person gilt jede natürliche Person, welche die Gesellschaft letztendlich dadurch kontrolliert, dass sie direkt oder indirekt, allein oder in gemeinsamer Absprache mit Dritten, mit mindestens 25 Prozent des Kapitals oder der Stimmen beteiligt ist, oder die Gesellschaft auf andere Weise kontrolliert (Art. 4 Abs. 1 TJPG). Der Bundesrat hat präzisiert, wann eine Gesellschaft als indirekt kontrolliert gilt (Art. 6 TJPG), und genau dort wird die Kontrollkette rechtlich greifbar.
Direkt ist eine Beteiligung, wenn das Kapital oder die Stimmrechte nicht über zwischengeschaltete Personen, Rechtseinheiten oder Trusts gehalten werden (Art. 1 Abs. 1 TJPV). Sie vermittelt Kontrolle ab mindestens 25 Prozent (Art. 1 Abs. 2 TJPV). Indirekt ist die Beteiligung, sobald sie über eine oder mehrere solche Zwischenstationen gehalten wird (Art. 2 Abs. 1 TJPV). Für die indirekte Kontrolle gilt ein anderer Massstab, denn die wirtschaftlich berechtigte Person muss mehr als 50 Prozent des Kapitals oder der Stimmrechte der zwischengeschalteten Rechtseinheiten halten, die ihrerseits direkt oder indirekt mindestens 25 Prozent der meldepflichtigen Gesellschaft halten (Art. 2 Abs. 2 TJPV).
In der Praxis bedeutet das zwei unterschiedliche Schwellenwerte auf zwei unterschiedlichen Ebenen. Auf der ersten Stufe, also bei demjenigen Aktionär, der unmittelbar an der meldepflichtigen Gesellschaft beteiligt ist, gilt der Wert von mindestens 25 Prozent. Ab der zweiten Stufe, also weiter oben in der Kette, gilt der Wert von mehr als 50 Prozent. Die Erläuterungen zur TJPV halten ausdrücklich fest, dass die Beteiligungen der einzelnen Stufen nicht miteinander multipliziert werden. Wer 60 Prozent an einer Holding hält, die ihrerseits 30 Prozent der meldepflichtigen Gesellschaft hält, ist deren wirtschaftlich berechtigte Person, obwohl die rechnerische Durchschau nur 18 Prozent ergäbe.
Ketten bestehen zudem nicht zwingend nur aus Beteiligungen. Auch die Kontrolle auf andere Weise kann indirekt ausgeübt werden, nämlich über eine oder mehrere zwischengeschaltete Personen, Rechtseinheiten oder Trusts (Art. 3 Abs. 3 TJPV). Eine Kette kann deshalb aus einer Mehrheitsbeteiligung auf der einen Stufe und einem Recht zur Bestellung des Verwaltungsrats auf der nächsten bestehen.
Vertikale und horizontale Kontrollketten
Die Erläuterungen zur TJPV unterscheiden zwei Grundformen, die in der Praxis unterschiedlich aussehen, rechtlich aber gleich behandelt werden.
Von einer vertikalen Kontrollkette spricht man, wenn eine natürliche Person eine Beteiligung an einer Rechtseinheit hält, die ihrerseits über Mehrheitsbeteiligungen an weiteren zwischengeschalteten Rechtseinheiten mindestens 25 Prozent der meldepflichtigen Gesellschaft hält. Das ist der klassische Fall der gestaffelten Holdingstruktur. Hält eine Person sämtliche Aktien einer Holding und diese Holding 40 Prozent der meldepflichtigen Gesellschaft, so ist die Person deren wirtschaftlich berechtigte Person, und als Umfang der Kontrolle sind die 40 Prozent massgebend, mit denen die Holding an der meldepflichtigen Gesellschaft beteiligt ist.
Eine horizontale Kontrollkette liegt vor, wenn eine natürliche Person mehrere Rechtseinheiten kontrolliert, die zusammen mindestens 25 Prozent der Anteile der meldepflichtigen Gesellschaft halten. Hält eine Person beispielsweise je 100 Prozent an zwei Gesellschaften, die mit 10 beziehungsweise 20 Prozent an der meldepflichtigen Gesellschaft beteiligt sind, so werden diese Beteiligungen zusammengerechnet. Die Person erreicht damit 30 Prozent und ist wirtschaftlich berechtigte Person, obwohl keine der beiden Gesellschaften für sich allein den Schwellenwert erreicht.
Die Unterscheidung ist mehr als eine Beschreibung. Sie zeigt, dass eine Gesellschaft die Beteiligungen ihrer Aktionäre nicht isoliert betrachten darf, sondern prüfen muss, ob mehrere Aktionäre von derselben natürlichen Person kontrolliert werden. Genau diese Zusammenrechnung wird bei einer rein listenbasierten Betrachtung des Aktienregisters regelmässig übersehen.
Wer wirtschaftlich berechtigte Person einer Kontrollkette ist
Wirtschaftlich berechtigte Person kann immer nur eine natürliche Person sein (Art. 4 Abs. 1 TJPG). Die Gesellschaften und Rechtseinheiten innerhalb der Kette sind es nie, auch wenn sie beherrschende Beteiligungen halten. Sie sind Zwischenstationen, deren Funktion darin besteht, den Weg zur kontrollierenden Person nachvollziehbar zu machen. Erfüllt am Ende der Kette keine natürliche Person die Voraussetzungen, so gilt subsidiär das oberste Mitglied des leitenden Organs als wirtschaftlich berechtigte Person (Art. 4 Abs. 2 TJPG).
Anders verhält es sich, wenn ein Trust Teil der Kette ist. Dann sind sämtliche natürlichen Personen zu berücksichtigen, die als Begründerin oder Begründer, als Trustee, als Protektorin oder Protektor, als Begünstigte oder als anderweitig kontrollierende Person am Trust beteiligt sind (Art. 15 Abs. 1 TJPG). Hält ein Trustee die Aktien der meldepflichtigen Gesellschaft für einen Trust, so sind diese Personen gemeinsam als wirtschaftlich berechtigte Personen zu melden, jeweils mit ihrer Rolle innerhalb der Truststruktur. Aus einer scheinbar einfachen Struktur mit einem einzigen Aktionär werden so mehrere Meldungen.
Die übrigen Beteiligten der Kette bleiben nicht ausserhalb der Pflichten. Die wirtschaftlich berechtigte Person und die in die Kontrollkette eingebundenen Drittpersonen müssen bei der Überprüfung mitwirken und der Gesellschaft die erforderlichen Informationen und Belege übermitteln (Art. 14 Abs. 3 TJPG). Gegenüber der Kontrollstelle trifft dieselben Personen eine eigene Auskunftspflicht (Art. 37 Abs. 1 Bst. c TJPG). Wer eine solche Stellung erwirbt und die Kontrolle über eine Kette ausübt, muss dies zudem direkt der Gesellschaft melden (Art. 14 Abs. 1 TJPG).
Was dem Transparenzregister gemeldet werden muss
Zu melden sind in jedem Fall die Identität der wirtschaftlich berechtigten Personen sowie die erforderlichen Informationen über Art und Umfang der ausgeübten Kontrolle (Art. 9 Abs. 1 TJPG). Die Verordnung konkretisiert diesen Meldeinhalt (Art. 20 Abs. 1 TJPV). Zur Art der Kontrolle muss die Gesellschaft bestimmen, ob die Kontrolle allein oder in gemeinsamer Absprache, direkt oder indirekt sowie durch eine Beteiligung oder auf andere Weise ausgeübt wird (Art. 12 TJPV). Zum Umfang meldet sie eine von drei Bandbreiten, nämlich mindestens 25 bis höchstens 50 Prozent, über 50 bis höchstens 75 Prozent oder über 75 Prozent (Art. 13 Abs. 1 TJPV).
Für Kontrollketten ist eine Regel besonders zu beachten. Bei indirekter Kontrolle ist der Umfang der direkten Beteiligung an der meldepflichtigen Gesellschaft zu bestimmen (Art. 13 Abs. 3 TJPV). Massgebend ist also nicht, wie viel die wirtschaftlich berechtigte Person rechnerisch durchgerechnet hält, sondern welche Beteiligung die unmittelbar beteiligte Zwischengesellschaft an der meldepflichtigen Gesellschaft hält. Werden mehrere Personen in gemeinsamer Absprache tätig, so gilt der Schwellenwert für die gemeinsam gehaltene Beteiligung und nicht für den individuellen Anteil jeder einzelnen Person (Art. 13 Abs. 2 TJPV).
Wann die Kontrollkette selbst gemeldet werden muss
Die Kette als solche muss nicht in jedem Fall offengelegt werden. Informationen über die natürlichen Personen, Rechtseinheiten oder Trusts, die Teil der Kontrollkette sind, muss die Gesellschaft nur beschaffen, wenn eine von drei Voraussetzungen erfüllt ist (Art. 15 Abs. 1 TJPV).
- Die Kontrollkette umfasst mindestens zwei zwischengeschaltete natürliche Personen, Rechtseinheiten oder Trusts (Art. 15 Abs. 1 Bst. a TJPV).
- Die Kontrollkette umfasst mindestens einen Trust oder ein Treuhandverhältnis (Art. 15 Abs. 1 Bst. b TJPV).
- Gegen mindestens eine wirtschaftlich berechtigte Person wurden Massnahmen zur Sperrung von Geldern und wirtschaftlichen Ressourcen nach dem Embargogesetz oder dem Bundesgesetz über die Sperrung und die Rückerstattung unrechtmässig erworbener Vermögenswerte ausländischer politisch exponierter Personen erlassen (Art. 15 Abs. 1 Bst. c TJPV).
Daraus ergibt sich die praktisch entscheidende Abstufung. Beruht die Meldepflicht allein auf der Komplexität der Struktur, so greift die Offenlegung der Kette erst ab der zweiten Stufe. Kontrolliert eine natürliche Person eine Muttergesellschaft, die ihrerseits die meldepflichtige Tochtergesellschaft unmittelbar kontrolliert, liegt nur eine zwischengeschaltete Stufe vor, und die Muttergesellschaft muss nach den Erläuterungen zur TJPV nicht als Teil der Kette gemeldet werden. Dasselbe gilt für die horizontale Struktur mit zwei Schwestergesellschaften, weil auch dort nur eine Kontrollstufe zwischen der Person und der meldepflichtigen Gesellschaft liegt. Sobald jedoch ein Trust oder ein Treuhandverhältnis im Spiel ist oder Sperrmassnahmen bestehen, spielt die Zahl der Stufen keine Rolle. Dann sind die Informationen zur Kette bereits ab der ersten Ebene zu beschaffen.
Verlangt sind alsdann Angaben zu jedem Glied der Kette. Bei natürlichen Personen sind es Name und Vorname, Geburtsdatum, Staatsangehörigkeiten sowie Gemeinde, Postleitzahl und Staat des Wohnsitzes (Art. 15 Abs. 2 Bst. a in Verbindung mit Art. 10 TJPV). Bei Rechtseinheiten sind es Firma oder Name, Rechtsform, Sitzangaben und die Unternehmens-Identifikationsnummer oder eine gleichwertige ausländische Nummer (Art. 15 Abs. 2 Bst. b in Verbindung mit Art. 11 TJPV). Bei treuhänderisch tätigen Personen und Rechtseinheiten ist zusätzlich anzugeben, ob es sich um die Auftraggeberin oder den Auftraggeber oder um die Treuhänderin oder den Treuhänder handelt (Art. 15 Abs. 2 Bst. c TJPV). Bei Trusts sind der Name, das anwendbare Recht und die Identifikationsnummer zu melden, dazu Angaben zum Trustee und zu weiteren wirtschaftlich berechtigten Personen mit ihren Rollen sowie die Angabe, ob der Trust diskretionär ist (Art. 15 Abs. 2 Bst. d TJPV).
Diese Angaben bleiben nicht im Unternehmen, sondern gehen als Teil der Meldung an das Transparenzregister (Art. 20 Abs. 1 Bst. b TJPV). Sie werden erst gelöscht, wenn die betroffene Person ihre Eigenschaft als wirtschaftlich berechtigte Person verloren hat oder nicht mehr in die Kontrollkette eingebunden ist (Art. 24 Abs. 3 TJPG).
Was im Unternehmen dokumentiert werden muss
Die Meldung ist nur die sichtbare Spitze der Pflichten. Die Gesellschaft muss ihre wirtschaftlich berechtigten Personen identifizieren und dazu Name und Vorname, Geburtsdatum, Staatsangehörigkeit, Adresse und Wohnsitzstaat sowie die erforderlichen Informationen über Art und Umfang der ausgeübten Kontrolle beschaffen (Art. 7 Abs. 1 TJPG). Sie muss die Identität und die Eigenschaft als wirtschaftlich berechtigte Person mit der nach den Umständen gebotenen Sorgfalt überprüfen und dafür von den Aktionären, den wirtschaftlich berechtigten Personen oder von Drittpersonen die sachdienlichen Belege verlangen (Art. 7 Abs. 2 TJPG).
Diese Informationen sind zu dokumentieren, aktuell zu halten und so aufzubewahren, dass in der Schweiz jederzeit darauf zugegriffen werden kann (Art. 8 Abs. 1 TJPG). Die Aufbewahrungsdauer beträgt zehn Jahre, gerechnet ab dem Zeitpunkt, in dem die betroffene Person ihre Eigenschaft als wirtschaftlich berechtigte Person verloren hat (Art. 8 Abs. 3 TJPG). Bei Aktiengesellschaften und Gesellschaften mit beschränkter Haftung muss die in der Schweiz wohnhafte vertretungsberechtigte Person Zugang zu den dokumentierten Informationen haben (Art. 8 Abs. 4 TJPG). Bei einer verzweigten Kontrollkette heisst das, dass auch die Belege zu den einzelnen Stufen greifbar sein müssen und nicht nur beim ausländischen Konzernsitz liegen dürfen.
Besonders zu beachten ist der Fall, in dem die Identifikation oder die Überprüfung nicht gelingt. Die Gesellschaft muss diese Tatsache und die unternommenen Schritte dokumentieren (Art. 8 Abs. 2 TJPG) und dies zusammen mit allen ihr vorliegenden sachdienlichen Informationen melden, einschliesslich der Angaben zu einer allfälligen Kontrollkette und zu den Aktionären, die ihrer eigenen Meldepflicht nicht nachgekommen sind (Art. 21 Abs. 1 Bst. a TJPV). Ein sauber geführtes Dossier über die unternommenen Abklärungen ist damit nicht nur interne Ordnung, sondern Voraussetzung für eine gesetzeskonforme Meldung.
Wo die praktischen Herausforderungen liegen
Die grösste Schwierigkeit besteht darin, dass die Gesellschaft Informationen zusammentragen muss, über die sie selbst nicht verfügt. Zwar treffen die Aktionäre und die in die Kette eingebundenen Personen eigene Melde- und Mitwirkungspflichten (Art. 13 und 14 TJPG), verantwortlich für die Meldung an das Register bleibt jedoch die Gesellschaft. Wenn eine Zwischengesellschaft im Ausland sitzt oder eine Beteiligung treuhänderisch gehalten wird, ist die Struktur aus öffentlichen Registern nicht erkennbar. Der Treuhänder oder Anwalt muss die Kette dann aus Verträgen, Aktionärbindungsverträgen, Statuten und Bestätigungen rekonstruieren.
Hinzu kommt, dass die Prüfung nicht bei den Beteiligungsquoten endet. Kontrolle auf andere Weise kann sich aus dem Recht ergeben, mehr als die Hälfte der Mitglieder des Leitungs- oder Verwaltungsorgans zu ernennen oder abzuberufen, aus Vetorechten bei zentralen Beschlüssen oder aus der Möglichkeit, Gewinnausschüttungen zu erwirken (Art. 3 Abs. 1 TJPV). Sie kann namentlich über Verträge mit Aktionären, über Kapitalinstrumente wie Optionen oder Wandelanleihen, über Statutenbestimmungen, über gesetzliche Vertretungsverhältnisse, über Treuhandverhältnisse oder über Beziehungen zwischen nahestehenden Personen ausgeübt werden (Art. 3 Abs. 2 TJPV). Nach den Erläuterungen zur TJPV sind die Beteiligungsfrage und die Frage der Kontrolle auf andere Weise parallel und kumulativ zu klären, anders als beim Kaskadenansatz des Geldwäschereigesetzes.
Schliesslich ist die Kontrollkette kein einmaliger Befund. Jede Änderung einer im Transparenzregister eingetragenen Tatsache muss innerhalb eines Monats gemeldet werden, nachdem die Gesellschaft davon Kenntnis erhalten hat (Art. 10 TJPG). Verändert sich weiter oben in der Kette eine Beteiligung, kann das die Meldung an der Basis verändern, ohne dass sich im Aktienregister der meldepflichtigen Gesellschaft etwas bewegt hat. Wer vorsätzlich gegen die Meldepflichten verstösst, kann mit Busse bis zu 500'000 Franken bestraft werden (Art. 43 TJPG). Für bestehende Gesellschaften gelten zudem gestaffelte Übergangsfristen, die spätestens einen Monat nach der ersten Änderung des Handelsregistereintrags nach Inkrafttreten des Gesetzes greifen (Art. 51 Abs. 1 TJPG).
Für Treuhänder und Anwältinnen verschärft sich das Bild durch die Menge. Was bei einem einzelnen Mandat noch mit einer Aktennotiz zu bewältigen ist, wird über ein Portfolio von Mandaten hinweg zur Frage nach einem wiederholbaren Verfahren mit einheitlicher Dokumentationsstruktur.
Wie Konsento dabei unterstützt
Die Beurteilung einer Kontrollkette beginnt mit sauberen Daten zur eigenen Beteiligungsstruktur. Genau dort setzt Konsento an. Das digitale Aktienregister hält Gesellschaft, Aktionäre, Beteiligungen und Aktienkategorien strukturiert und mit nachvollziehbarer Historie, sodass die Ausgangslage für die Identifikation nicht jedes Mal aus Excel-Dateien und E-Mails zusammengesucht werden muss.
Darauf baut der Transparenzregister-Assistent auf. Er führt Unternehmen und Berater in einer sinnvollen Reihenfolge durch die Ermittlung der wirtschaftlich berechtigten Personen und wendet die im TJPG und in der TJPV angelegte Logik auf die erfasste Struktur an, von der direkten Beteiligung über mehrstufige Kontrollketten bis zu Treuhandverhältnissen, Trusts und Konstellationen der Kontrolle auf andere Weise. Eine grafische Darstellung der Kontrollkette macht Zwischengesellschaften und Prozentwerte auf einen Blick sichtbar, was die interne Prüfung und die Kommunikation mit Banken erleichtert. Parallel entsteht ein strukturiertes Dokumentationsdossier, das festhält, welche Personen und Strukturen geprüft wurden und welches Ergebnis daraus folgt. Ändert sich später etwas in der Kette, lässt sich die Beurteilung auf derselben Datenbasis fortführen und bei Bedarf als Änderungsmeldung vorbereiten.
Fazit
Die Kontrollkette ist das Bindeglied zwischen einer verschachtelten Beteiligungsstruktur und der Person, die am Ende tatsächlich entscheidet. Wer sie richtig liest, kennt zwei Schwellenwerte auf zwei Ebenen, nämlich mindestens 25 Prozent auf der ersten Stufe und mehr als 50 Prozent ab der zweiten Stufe, und weiss, dass die Beteiligungen der einzelnen Stufen nicht multipliziert werden (Art. 1 und 2 TJPV). Gemeldet wird stets die natürliche Person, dazu Art und Umfang ihrer Kontrolle, wobei sich der Umfang nach der direkten Beteiligung an der meldepflichtigen Gesellschaft bemisst (Art. 13 Abs. 3 TJPV).
Die Kette selbst wird gegenüber dem Register erst dann sichtbar, wenn die Struktur mindestens zwei Zwischenstufen aufweist, wenn ein Trust oder ein Treuhandverhältnis beteiligt ist oder wenn Sperrmassnahmen bestehen (Art. 15 Abs. 1 TJPV). Unabhängig davon muss die Gesellschaft ihre Abklärungen jederzeit belegen können, in der Schweiz zugänglich halten und während zehn Jahren aufbewahren (Art. 8 TJPG). Der Aufwand entsteht deshalb weniger bei der Meldung selbst als bei der strukturierten Erhebung und der laufenden Nachführung.
Nächste Schritte
Wenn deine Gesellschaft über eine Holding, über mehrere Beteiligungsvehikel oder über ein Treuhandverhältnis gehalten wird, lohnt es sich, die Kontrollkette jetzt einmal sauber aufzuzeichnen und die Belege dazu an einem Ort zu sammeln. Konsento unterstützt dich dabei, die Beteiligungsdaten strukturiert zu führen, die wirtschaftlich berechtigten Personen nachvollziehbar zu identifizieren und die Meldung an das Transparenzregister samt Dokumentation vorzubereiten.