Transparenzgesetz Schweiz: Alle Infos zum Transparenzregister

Neueste Beiträge

Transparenzregister: Müssen AGs mit Bucheffekten und OTC-X-Handel ihre wirtschaftlich Berechtigten melden?
Der Beitrag erklärt, weshalb die bisherige Bucheffekten-Ausnahme von der Meldepflicht für wirtschaftlich berechtigte Personen mit dem Inkrafttreten des Transparenzgesetzes (TJPG) per 1. Oktober 2026 entfällt. Er zeigt anhand von Art. 697j Abs. 5 OR und Art. 3 TJPG, welche Gesellschaften weiterhin ausgenommen bleiben und welche neu meldepflichtig werden – insbesondere Gesellschaften mit ungehandelten Bucheffekten sowie Gesellschaften, deren Aktien auf einem organisierten Handelssystem wie OTC-X gehandelt werden. Der Beitrag ordnet zudem die Rolle freiwilliger Transparenzstandards ein und zeigt praktische Handlungsschritte auf.

Banken und die Differenzmeldung bei Sitzgesellschaften
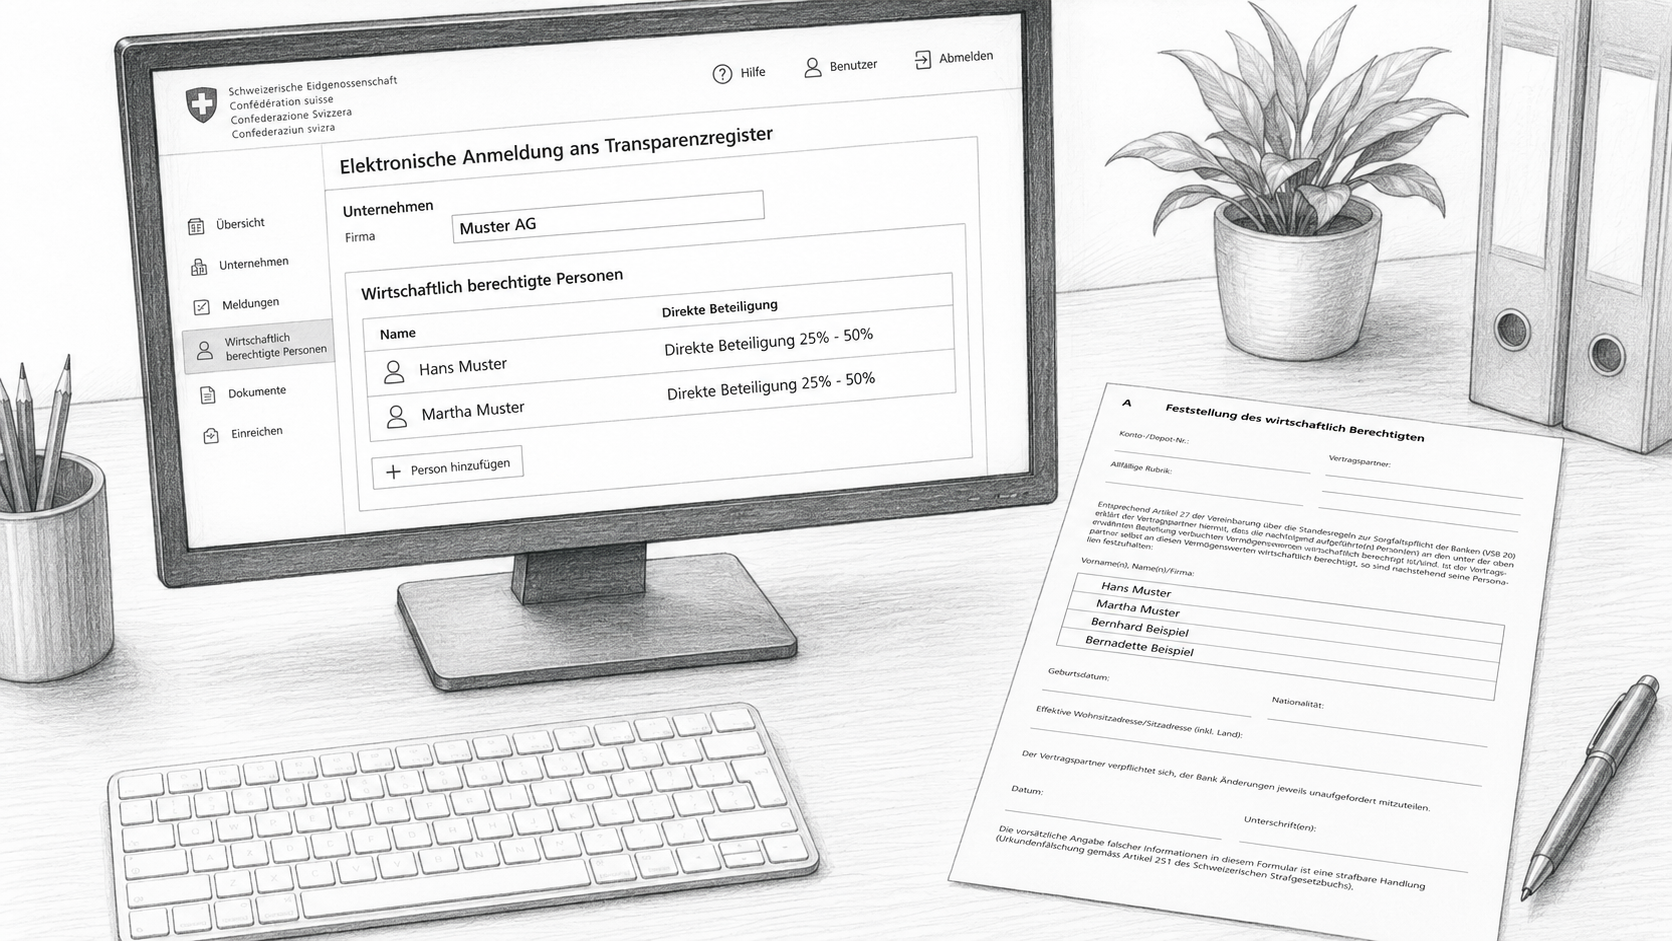
Das Transparenzgesetz und seine Verordnung kennen keine Sitzgesellschaften und bestimmen die wirtschaftlich berechtigte Person für jede Rechtseinheit einheitlich nach der 25-Prozent-Schwelle von Art. 4 TJPG. Das Formular A der VSB 20 zielt bei einer Sitzgesellschaft dagegen auf die wirtschaftlich Berechtigten an den Vermögenswerten und kennt keine Schwelle. Der Beitrag erklärt, wie daraus systembedingte Abweichungen entstehen, wann eine Differenzmeldung nach Art. 30 TJPG und Art. 55 TJPV geschuldet ist und wann die Ausnahme nach Art. 56 lit. a TJPV greift. Er zeigt zudem, welche Unterlagen eine risikobewusste Bank zusätzlich zum Formular A einholen sollte.

Sitzgesellschaften kennen bei der Bank andere wirtschaftlich berechtigte Personen als beim Transparenzregister
Bei Sitzgesellschaften bestimmen die VSB 20 und das Transparenzgesetz die wirtschaftlich berechtigte Person nach unterschiedlichen Massstäben. Nach der VSB 20 erfasst die Bank über das Formular A sämtliche Personen, denen die Vermögenswerte wirtschaftlich zustehen, unabhängig von der Beteiligungshöhe. Das Transparenzgesetz wendet dagegen für alle Gesellschaften einheitlich die 25-Prozent-Schwelle nach Art. 4 TJPG an. Der Beitrag erklärt, weshalb daraus Unterschiede zwischen Bankdossier und Transparenzregister entstehen können und wie die Verordnung über die Transparenz juristischer Personen diese Fälle von der Meldepflicht ausnimmt. Ausserdem zeigt er auf, was Verwaltungsräte in der Praxis beachten sollten.

Transparenzregister: Erleichterung oder Zusatzaufwand für Banken?
Das TJPG gibt Banken, Finanzintermediären und Beratern das Recht, Daten aus dem Transparenzregister abzurufen, soweit dies zur Erfüllung ihrer Sorgfaltspflichten nach dem GwG erforderlich ist. Das Gesetz schafft keine neue eigenständige Abfragepflicht, doch die bestehenden GwG-Sorgfaltspflichten können die Konsultation des Registers faktisch nahelegen. Stellen Finanzintermediäre beim Abgleich Unterschiede fest, die Zweifel an der Richtigkeit der Registerinformationen begründen, müssen sie ein zweistufiges Verfahren einhalten: zuerst eine Klärung mit dem Kunden, danach bei Bedarf eine förmliche Differenzmeldung innerhalb von 30 Tagen. Die Meldung ist inhaltlich standardisiert und sieht einen abschliessenden Begründungskatalog vor. Bestimmte Abweichungen sind ausdrücklich von der Meldepflicht ausgenommen, darunter Unterschiede, die sich aus den abweichenden Definitionen im Geldwäschereirecht ergeben.

Die finale Transparenzverordnung tritt am 1. Oktober 2026 in Kraft: Was sich gegenüber dem Entwurf geändert hat
Die Verordnung über die Transparenz juristischer Personen (TJPV) tritt am 1. Oktober 2026 in Kraft und eröffnet damit die zweijährige Übergangsfrist für Erstmeldungen ans Transparenzregister. Gegenüber dem Vernehmlassungsentwurf hat der Bundesrat in mehreren materiellen Punkten nachgebessert: Der Schwellenwert für die indirekte Kontrolle wurde auf «mehr als 50 Prozent» korrigiert, die eigenständige Treuhand-Bestimmung wurde gestrichen und der Begriff «Kontrolle auf andere Weise» wurde klarer strukturiert. Erleichterungen gibt es auch beim Meldeaufwand, da bestimmte Registeränderungen künftig automatisch übernommen werden. Eine direkte API-Schnittstelle zum Transparenzregister ist zwar in Planung, steht beim Inkrafttreten aber noch nicht zur Verfügung.

Dokumentations- und Aufbewahrungspflichten gemäss Transparenzgesetz – was Gesellschaften belegen und aufbewahren müsse
Das Transparenzgesetz verpflichtet juristische Personen, sämtliche Informationen über ihre wirtschaftlich berechtigten Personen umfassend zu dokumentieren und zehn Jahre aufzubewahren. Der Beitrag erläutert, welche Daten und Belege konkret festzuhalten sind und wie erfolglose Identifikationsversuche dokumentiert werden müssen. Er zeigt zudem, welche Anforderungen an Aktualität, Zugriff aus der Schweiz und dauerhafte Verfügbarkeit gelten. Ein besonderer Schwerpunkt liegt auf der Sicherstellung der Dokumentation bei personellen und strukturellen Veränderungen.