Loi suisse sur la transparence : toutes les informations sur le registre de transparence

Derniers articles
Sans Sanctions Check, pas d’annonce correcte au registre de transparence
Le registre de transparence exige des entités juridiques non seulement qu’elles identifient leurs ayants droit économiques, mais également, dans certains cas, qu’elles fournissent des informations sur l’ensemble de la chaîne de contrôle. L’un des éléments déclencheurs est l’existence d’une mesure de blocage prononcée à l’encontre d’un ayant droit économique en vertu de la loi sur les embargos ou de la loi fédérale relative au blocage des valeurs patrimoniales de personnes politiquement exposées à l’étranger.Seul un Sanctions Check permet de déterminer si une telle situation existe. Cet article explique la base légale, les conséquences pratiques d’une correspondance et la manière dont Konsento intègre systématiquement cette étape de contrôle dans le registre des actions et dans la procédure d’annonce.

Annonce au registre de transparence – qui est responsable et que signifie une demande formelle des autorités ?
La LTPM oblige les entités juridiques suisses non cotées en bourse à annoncer elles-mêmes et dans les délais leurs ayants droit économiques au registre de transparence. En principe, il n’existe pas d’invitation automatique des autorités, à l’exception d’une information unique fournie par l’office du registre du commerce pendant la période transitoire. Cet article explique dans quelles situations l’autorité qui tient le registre adresse une demande formelle, quels émoluments peuvent en découler et quelles conséquences, jusqu’à des amendes, peuvent résulter du dépassement d’un délai fixé.

Obligation d’annonce allégée au registre de transparence en présence d’actionnaires cotés en bourse ou institutionnels
La LTPM exclut entièrement de son champ d’application les sociétés cotées en bourse, les institutions de prévoyance et les entités juridiques détenues à au moins 75 % par une collectivité publique. Pour les sociétés qui ne bénéficient pas de ces exceptions, mais qui sont néanmoins détenues par une société cotée en bourse, une institution de prévoyance ou un fonds de placement contractuel, l’OTPM prévoit des allégements spécifiques. Ceux-ci réduisent, pour la participation concernée, les obligations d’identification et d’annonce à des informations de base sur l’institution détentrice, sans exiger l’identification d’une personne physique comme ayant droit économique. L’article explique également comment une filiale exemptée devrait réagir lorsque l’autorité qui tient le registre ignore son exemption et lui adresse une demande. Pour toutes les autres participations dans la société, les règles ordinaires continuent de s’appliquer sans changement.

Annonce au registre de transparence – ce que prend en charge la plateforme électronique et ce que l’entreprise doit faire elle-même
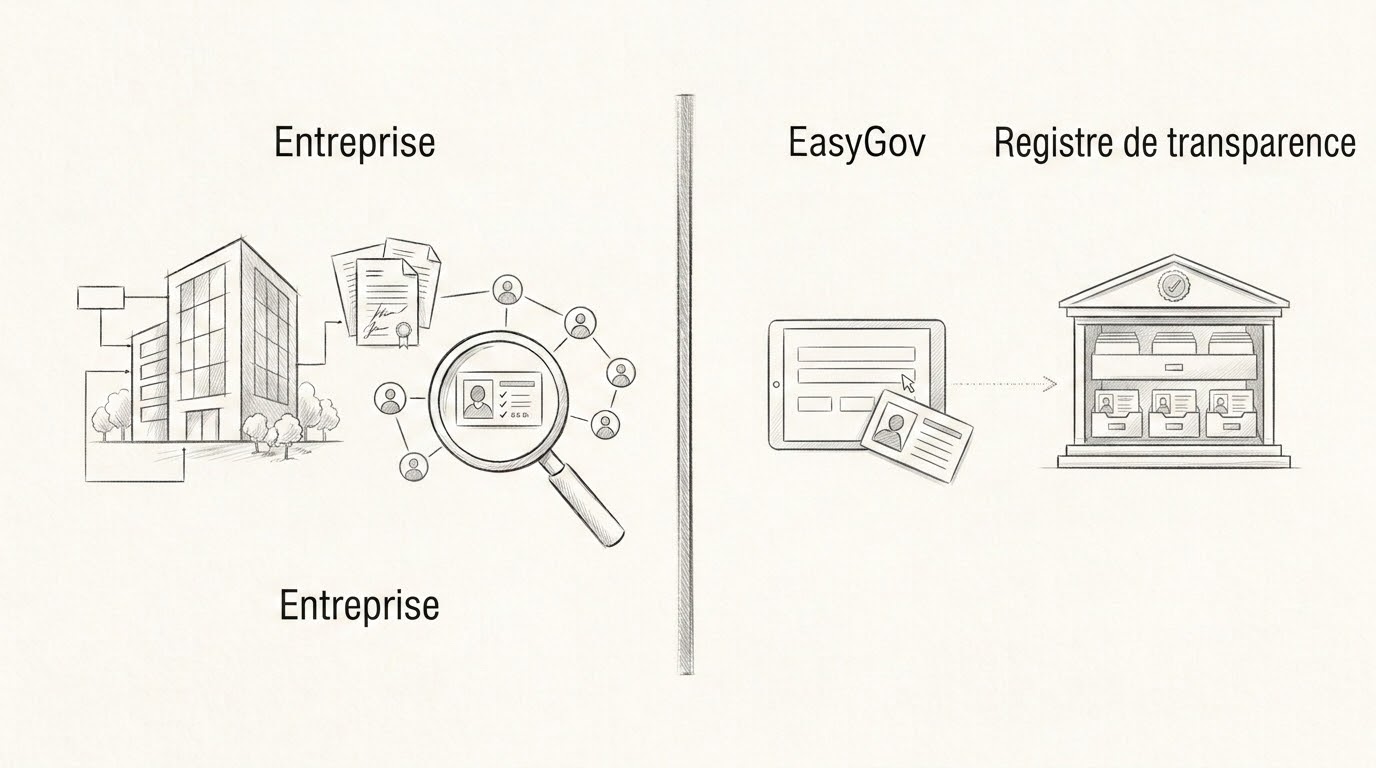
Le registre de transparence et la plateforme étatique d’annonce EasyGov remplissent une mission clairement définie. Ils reçoivent une annonce finalisée, veillent à ce que seules des personnes habilitées agissent et rendent les informations accessibles aux organismes autorisés. En revanche, l’identification des ayants droit économiques et la documentation correspondante interviennent en amont au sein de l’entreprise et ne peuvent ni être réalisées ni rattrapées dans le formulaire de saisie. L’article montre où se situe cette répartition des tâches, pourquoi une annonce incorrecte devient ultérieurement visible par le biais des signalements de divergences et des mentions, et comment l’identification, la documentation et l’annonce peuvent être réunies dans un processus cohérent.

Quand un pacte d’actionnaires constitue une action de concert au regard du registre de transparence
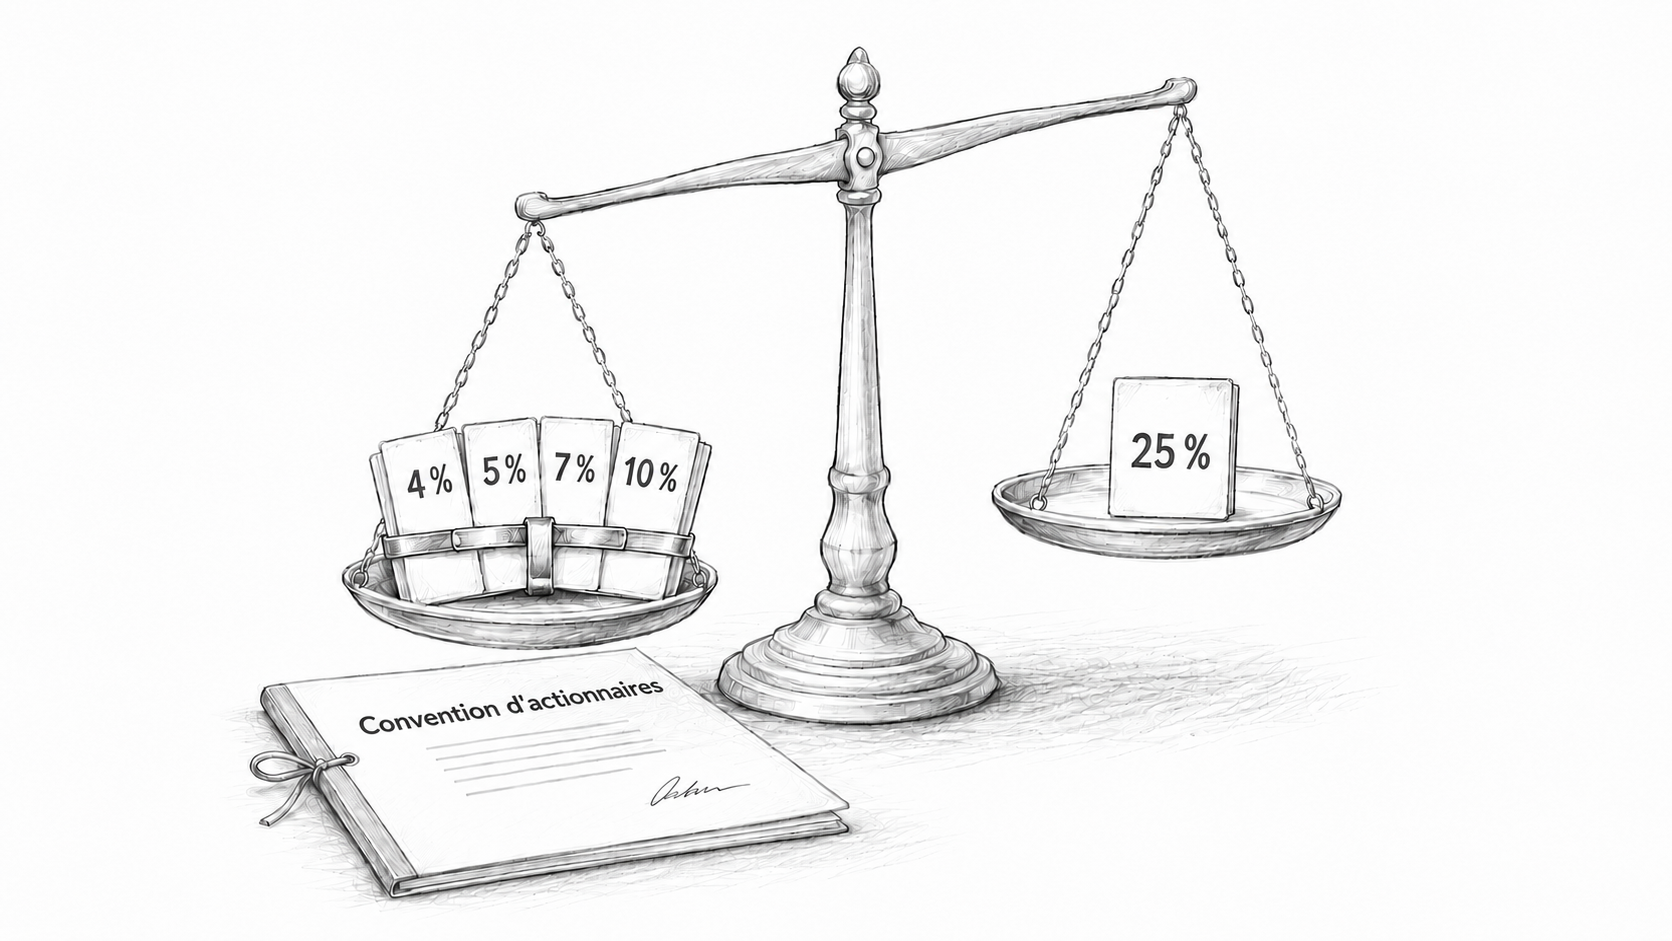
La nouvelle loi sur la transparence ne vise pas uniquement les actionnaires détenant plus de 25 %, mais également les groupes qui agissent de concert. Cet article montre que l’interprétation de cette notion s’appuie sur des décennies de pratique du droit boursier suisse et transpose les catégories de cas développées dans ce contexte aux pactes d’actionnaires et aux syndicats de co-investisseurs de sociétés anonymes suisses non cotées. Un exemple pratique montre que des groupes d’investisseurs disposant d’engagements de vote, de droits de veto et de droits de nomination au conseil d’administration coordonnés doivent souvent être annoncés dans leur ensemble en tant qu’ayants droit économiques, même si aucune personne ne franchit individuellement le seuil de 25 %. Enfin, l’article montre comment les entreprises peuvent se préparer à cette obligation d’annonce au moyen d’une base de données structurée et d’un processus d’identification guidé.

Ce que les startups suisses doivent savoir sur leurs obligations d'annonce au registre de transparence
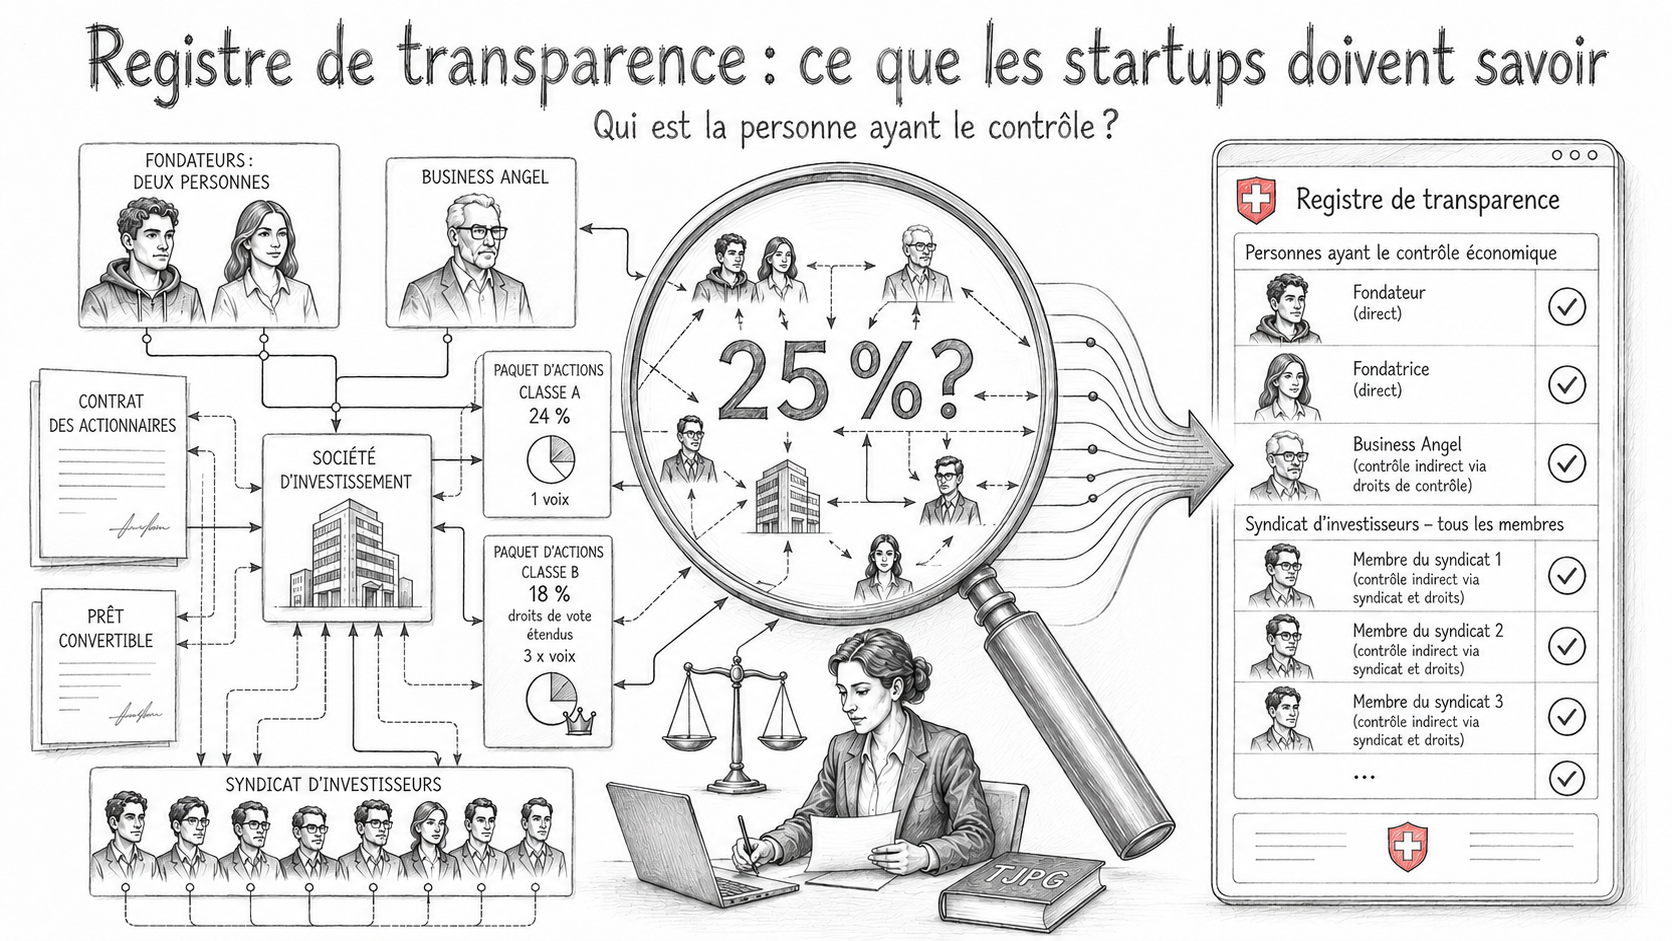
Dès le 1er octobre 2026, les startups suisses devront elles aussi annoncer leurs ayants droit économiques au nouveau registre de transparence. Cet article montre pourquoi cette obligation est plus complexe pour les startups que pour les PME classiques, notamment en raison des pactes d'actionnaires, des syndicats d'investisseurs, des prêts convertibles et des actions à droits de vote différents. Il explique quand des participations inférieures à 25 pour cent deviennent également soumises à annonce, et comment les seuils de 25, 50 et 75 pour cent déclenchent des annonces de modifications ultérieures. Il aborde également la manière dont les startups peuvent se préparer dès maintenant, de façon structurée, à cette obligation d'annonce récurrente.