De nombreuses sociétés suisses ne sont pas détenues directement par des personnes physiques, mais via des holdings, des rapports de fiducie ou des trusts. La LTPM saisit cette structure à travers la notion de chaîne de contrôle. L'article explique ce qu'est une chaîne de contrôle, comment fonctionnent les chaînes verticales et horizontales, qui est finalement considéré comme ayant droit économique, quelles informations doivent être annoncées au registre de transparence et quand la chaîne elle-même doit être divulguée. Il précise également ce que les entreprises doivent documenter et où se situent les difficultés pratiques.
De nombreuses sociétés anonymes suisses ne sont pas détenues directement par des personnes physiques. Entre l'entreprise et les personnes qui la contrôlent effectivement se trouvent souvent des sociétés holding, des véhicules de participation étrangers, des rapports de fiducie ou des trusts. Avec l'entrée en vigueur de la Loi fédérale sur la transparence des personnes morales et l'identification des ayants droit économiques (LTPM), cette structure devient un sujet d'annonce, car toute entité juridique soumise à l'obligation d'annonce doit annoncer ses ayants droit économiques au registre de transparence (art. 9, al. 1 LTPM).
Deux questions se posent alors aux conseils d'administration, aux directions et à leurs conseillers. Jusqu'où une entreprise doit-elle remonter dans sa structure de participation pour déterminer correctement ses ayants droit économiques ? Et quand les sociétés et personnes interposées doivent-elles elles-mêmes être annoncées ? Ces deux questions conduisent à la notion de chaîne de contrôle. Le présent article explique ce qu'est une chaîne de contrôle, quelles formes elle peut prendre, qui est considéré comme ayant droit économique à son extrémité, quelles informations doivent figurer dans le registre et ce qui doit être documenté au sein de l'entreprise.
Table des matières
- Qu'est-ce qu'une chaîne de contrôle ?
- Lien entre la chaîne de contrôle et le contrôle indirect
- Chaînes de contrôle verticales et horizontales
- Qui est l'ayant droit économique d'une chaîne de contrôle ?
- Ce qui doit être annoncé au registre de transparence
- Ce qui doit être documenté au sein de l'entreprise
- Où se situent les difficultés pratiques
- Comment Konsento vous accompagne
- Conclusion
Qu'est-ce qu'une chaîne de contrôle ?
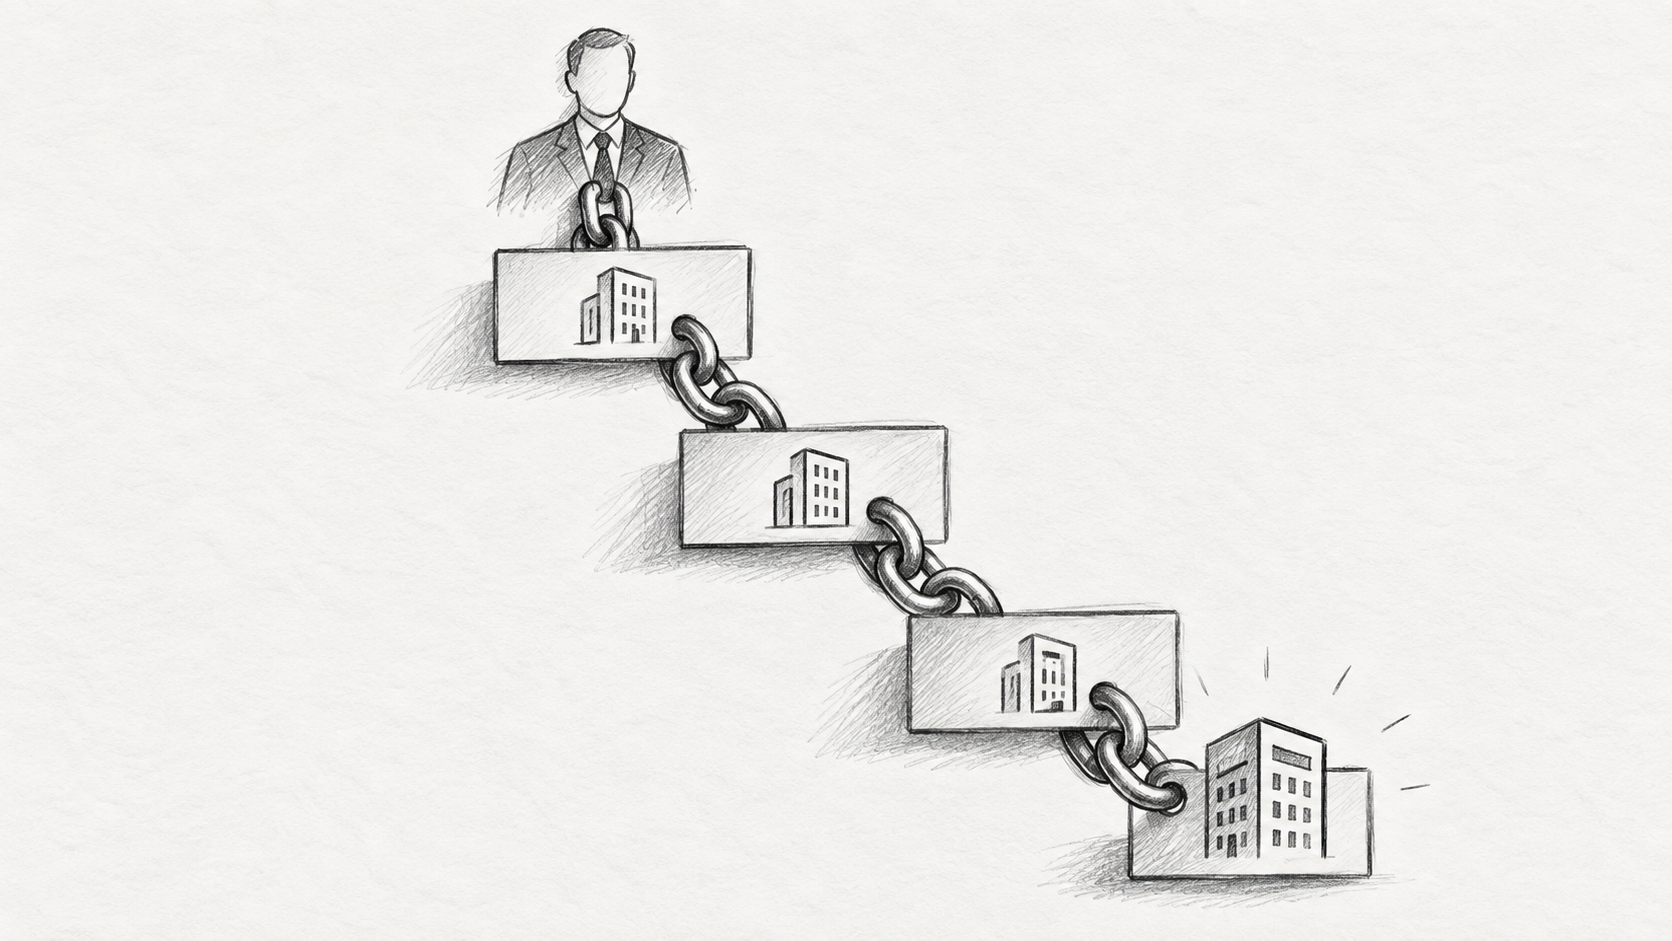
La LTPM utilise cette notion lorsque le contrôle d'une société n'est pas exercé directement, mais d'une autre manière ou par l'intermédiaire de plusieurs sociétés ou personnes (art. 14, al. 1 LTPM). Elle désigne l'ensemble des relations juridiques et factuelles qui existent entre l'entité juridique soumise à l'obligation d'annonce et la personne physique qui la contrôle en dernier ressort. Les commentaires de la Confédération relatifs à l'Ordonnance sur la transparence des personnes morales et l'identification des ayants droit économiques (OTPM) décrivent précisément la chaîne de contrôle dans ce sens, comme le lien entre l'entité juridique et son ayant droit économique.
Les maillons d'une telle chaîne ne se limitent pas aux sociétés. Des personnes physiques peuvent également se trouver entre l'entité juridique soumise à l'obligation d'annonce et l'ayant droit économique, notamment dans le cadre d'un rapport de fiducie, tout comme des trusts ou d'autres constructions juridiques (art. 2, al. 1 OTPM). Chacune de ces étapes intermédiaires constitue un niveau de contrôle. Le nombre de niveaux que comporte une chaîne détermine ensuite si la chaîne elle-même doit être annoncée.
Il importe de distinguer cette notion de la structure de groupe ou de groupe de sociétés telle qu'elle apparaît dans un organigramme. Un organigramme montre les taux de participation. La chaîne de contrôle au sens de la LTPM indique en revanche par quels niveaux intermédiaires le contrôle est effectivement exercé. Les deux coïncident souvent, mais pas toujours, car un contrôle peut également naître sans participation déterminante.
Lien entre la chaîne de contrôle et le contrôle indirect
Est considéré comme ayant droit économique toute personne physique qui contrôle en dernier ressort la société du fait qu'elle détient, directement ou indirectement, seule ou en action de concert avec des tiers, au moins 25 % du capital ou des droits de vote, ou qu'elle contrôle la société d'une autre manière (art. 4, al. 1 LTPM). Le Conseil fédéral a précisé dans quels cas une société est considérée comme contrôlée indirectement (art. 6 LTPM), et c'est précisément à ce niveau que la chaîne de contrôle prend une portée juridique concrète.
Une participation est directe lorsque le capital ou les droits de vote ne sont pas détenus par l'intermédiaire de personnes, d'entités juridiques ou de trusts interposés (art. 1, al. 1 OTPM). Elle confère un contrôle à partir d'un seuil d'au moins 25 % (art. 1, al. 2 OTPM). La participation est indirecte dès qu'elle est détenue par l'intermédiaire d'un ou plusieurs de ces maillons intermédiaires (art. 2, al. 1 OTPM). Un autre critère s'applique au contrôle indirect : l'ayant droit économique doit détenir plus de 50 % du capital ou des droits de vote des entités juridiques interposées qui détiennent elles-mêmes, directement ou indirectement, au moins 25 % de l'entité juridique soumise à l'obligation d'annonce (art. 2, al. 2 OTPM).
En pratique, cela signifie deux seuils différents à deux niveaux différents. Au premier niveau, c'est-à-dire pour l'actionnaire qui détient directement une participation dans l'entité juridique soumise à l'obligation d'annonce, le seuil est d'au moins 25 %. À partir du deuxième niveau, donc plus haut dans la chaîne, le seuil est de plus de 50 %. Les commentaires relatifs à l'OTPM précisent expressément que les participations des différents niveaux ne sont pas multipliées entre elles. Une personne qui détient 60 % d'une holding qui détient elle-même 30 % de l'entité juridique soumise à l'obligation d'annonce en est l'ayant droit économique, bien qu'une transparence purement arithmétique n'aboutirait qu'à 18 %.
Les chaînes ne se composent d'ailleurs pas nécessairement uniquement de participations. Le contrôle d'une autre manière peut lui aussi être exercé indirectement, à savoir par l'intermédiaire d'une ou plusieurs personnes, entités juridiques ou trusts interposés (art. 3, al. 3 OTPM). Une chaîne peut donc combiner une participation majoritaire à un niveau et un droit de nommer le conseil d'administration au niveau suivant.
Chaînes de contrôle verticales et horizontales
Les commentaires relatifs à l'OTPM distinguent deux formes de base qui se présentent différemment dans la pratique, mais sont traitées de la même manière sur le plan juridique.
On parle de chaîne de contrôle verticale lorsqu'une personne physique détient une participation dans une entité juridique qui, par l'intermédiaire de participations majoritaires dans d'autres entités juridiques interposées, détient au moins 25 % de l'entité juridique soumise à l'obligation d'annonce. Il s'agit du cas classique d'une structure holding à plusieurs niveaux. Si une personne détient l'intégralité des actions d'une holding et que cette holding détient 40 % de l'entité juridique soumise à l'obligation d'annonce, cette personne en est l'ayant droit économique et l'étendue du contrôle correspond aux 40 % détenus par la holding dans l'entité juridique soumise à l'obligation d'annonce.
Une chaîne de contrôle horizontale existe lorsqu'une personne physique contrôle plusieurs entités juridiques qui détiennent ensemble au moins 25 % des parts de l'entité juridique soumise à l'obligation d'annonce. Si une personne détient par exemple 100 % de deux sociétés qui possèdent respectivement 10 % et 20 % de l'entité juridique soumise à l'obligation d'annonce, ces participations sont additionnées. La personne atteint ainsi 30 % et est un ayant droit économique, même si aucune des deux sociétés n'atteint à elle seule le seuil.
Cette distinction est plus qu'une simple description. Elle montre qu'une société ne peut pas examiner isolément les participations de ses actionnaires, mais doit vérifier si plusieurs actionnaires sont contrôlés par la même personne physique. C'est précisément cette addition qui est régulièrement omise lorsque le registre des actions est considéré uniquement comme une liste.
Qui est l'ayant droit économique d'une chaîne de contrôle ?
Seule une personne physique peut être un ayant droit économique (art. 4, al. 1 LTPM). Les sociétés et entités juridiques qui se trouvent dans la chaîne ne le sont jamais, même lorsqu'elles détiennent des participations de contrôle. Elles constituent des maillons intermédiaires dont la fonction est de rendre traçable le chemin jusqu'à la personne qui exerce le contrôle. Si, au terme de la chaîne, aucune personne physique ne remplit les conditions, le membre le plus haut placé de l'organe de direction est subsidiairement considéré comme ayant droit économique (art. 4, al. 2 LTPM).
La situation est différente lorsqu'un trust fait partie de la chaîne. Dans ce cas, toutes les personnes physiques impliquées dans le trust en qualité de constituant, de trustee, de protecteur, de bénéficiaire ou de personne exerçant autrement le contrôle doivent être prises en compte (art. 15, al. 1 LTPM). Si un trustee détient les actions de l'entité juridique soumise à l'obligation d'annonce pour le compte d'un trust, ces personnes doivent être annoncées ensemble comme ayants droit économiques, chacune avec son rôle dans la structure du trust. Une structure apparemment simple avec un seul actionnaire peut ainsi donner lieu à plusieurs annonces.
Les autres personnes impliquées dans la chaîne ne sont pas pour autant exclues des obligations. L'ayant droit économique et les tiers intégrés dans la chaîne de contrôle doivent collaborer à la vérification et transmettre à la société les informations et justificatifs requis (art. 14, al. 3 LTPM). Les mêmes personnes sont également soumises à une obligation propre de renseigner l'autorité de contrôle (art. 37, al. 1, let. c LTPM). Quiconque acquiert une telle position et exerce le contrôle au moyen d'une chaîne doit en outre l'annoncer directement à la société (art. 14, al. 1 LTPM).
Ce qui doit être annoncé au registre de transparence
Dans tous les cas, il faut annoncer l'identité des ayants droit économiques ainsi que les informations requises sur la nature et l'étendue du contrôle exercé (art. 9, al. 1 LTPM). L'ordonnance précise le contenu de l'annonce (art. 20, al. 1 OTPM). S'agissant de la nature du contrôle, la société doit déterminer si celui-ci est exercé seul ou en action de concert, directement ou indirectement, ainsi que par participation ou d'une autre manière (art. 12 OTPM). Quant à l'étendue du contrôle, elle annonce l'une des trois fourchettes suivantes : au moins 25 % et au maximum 50 %, plus de 50 % et au maximum 75 %, ou plus de 75 % (art. 13, al. 1 OTPM).
Une règle est particulièrement importante pour les chaînes de contrôle. En cas de contrôle indirect, il faut déterminer l'étendue de la participation directe dans l'entité juridique soumise à l'obligation d'annonce (art. 13, al. 3 OTPM). Ce qui est déterminant n'est donc pas la part que l'ayant droit économique détient mathématiquement par transparence, mais la participation que la société interposée directement participante détient dans l'entité juridique soumise à l'obligation d'annonce. Lorsque plusieurs personnes agissent en action de concert, le seuil s'applique à la participation détenue conjointement et non à la part individuelle de chacune d'elles (art. 13, al. 2 OTPM).
Quand la chaîne de contrôle elle-même doit être annoncée
La chaîne en tant que telle ne doit pas être divulguée dans tous les cas. La société ne doit recueillir des informations sur les personnes physiques, entités juridiques ou trusts qui font partie de la chaîne de contrôle que si l'une des trois conditions suivantes est remplie (art. 15, al. 1 OTPM).
- La chaîne de contrôle comprend au moins deux personnes physiques, entités juridiques ou trusts interposés (art. 15, al. 1, let. a OTPM).
- La chaîne de contrôle comprend au moins un trust ou un rapport de fiducie (art. 15, al. 1, let. b OTPM).
- Des mesures de gel de fonds et de ressources économiques fondées sur la loi sur les embargos ou sur la loi fédérale sur le blocage et la restitution des valeurs patrimoniales d'origine illicite de personnes politiquement exposées à l'étranger ont été prononcées à l'encontre d'au moins un ayant droit économique (art. 15, al. 1, let. c OTPM).
Il en résulte la distinction déterminante en pratique. Si l'obligation d'annonce repose uniquement sur la complexité de la structure, la divulgation de la chaîne ne s'applique qu'à partir du deuxième niveau intermédiaire. Si une personne physique contrôle une société mère qui contrôle elle-même directement la filiale soumise à l'obligation d'annonce, il n'existe qu'un seul niveau intermédiaire et, selon les commentaires relatifs à l'OTPM, la société mère ne doit pas être annoncée comme faisant partie de la chaîne. Il en va de même pour une structure horizontale comportant deux sociétés sœurs, car là aussi un seul niveau de contrôle sépare la personne de l'entité juridique soumise à l'obligation d'annonce. En revanche, dès qu'un trust ou un rapport de fiducie intervient, ou que des mesures de gel existent, le nombre de niveaux n'a plus d'importance. Les informations sur la chaîne doivent alors être recueillies dès le premier niveau.
Des informations sont alors requises pour chaque maillon de la chaîne. Pour les personnes physiques, il s'agit du nom et du prénom, de la date de naissance, des nationalités ainsi que de la commune, du code postal et de l'État du domicile (art. 15, al. 2, let. a en relation avec l'art. 10 OTPM). Pour les entités juridiques, il s'agit de la raison sociale ou du nom, de la forme juridique, des indications relatives au siège et du numéro d'identification des entreprises (IDE) ou d'un numéro étranger équivalent (art. 15, al. 2, let. b en relation avec l'art. 11 OTPM). Pour les personnes et entités juridiques agissant à titre fiduciaire, il faut en outre indiquer s'il s'agit du mandant ou du fiduciaire (art. 15, al. 2, let. c OTPM). Pour les trusts, il faut annoncer le nom, le droit applicable et le numéro d'identification, ainsi que des informations sur le trustee et les autres ayants droit économiques avec leurs rôles, et préciser si le trust est discrétionnaire (art. 15, al. 2, let. d OTPM).
Ces informations ne restent pas dans l'entreprise, mais font partie de l'annonce au registre de transparence (art. 20, al. 1, let. b OTPM). Elles ne sont supprimées que lorsque la personne concernée a perdu sa qualité d'ayant droit économique ou ne fait plus partie de la chaîne de contrôle (art. 24, al. 3 LTPM).
Ce qui doit être documenté au sein de l'entreprise
L'annonce n'est que la partie visible des obligations. La société doit identifier ses ayants droit économiques et recueillir à cette fin leur nom et prénom, date de naissance, nationalité, adresse et État du domicile, ainsi que les informations requises sur la nature et l'étendue du contrôle exercé (art. 7, al. 1 LTPM). Elle doit vérifier l'identité et la qualité d'ayant droit économique avec la diligence requise selon les circonstances et demander à cet effet aux actionnaires, aux ayants droit économiques ou à des tiers les justificatifs pertinents (art. 7, al. 2 LTPM).
Ces informations doivent être documentées, tenues à jour et conservées de manière à pouvoir être consultées en tout temps en Suisse (art. 8, al. 1 LTPM). La durée de conservation est de dix ans à compter du moment où la personne concernée a perdu sa qualité d'ayant droit économique (art. 8, al. 3 LTPM). Dans les sociétés anonymes et les sociétés à responsabilité limitée, la personne domiciliée en Suisse habilitée à représenter la société doit avoir accès aux informations documentées (art. 8, al. 4 LTPM). Dans une chaîne de contrôle ramifiée, cela signifie que les justificatifs relatifs aux différents niveaux doivent eux aussi être accessibles et ne peuvent pas être conservés uniquement au siège étranger du groupe.
Une attention particulière s'impose lorsque l'identification ou la vérification échoue. La société doit documenter ce fait et les démarches entreprises (art. 8, al. 2 LTPM) et l'annoncer avec toutes les informations pertinentes dont elle dispose, y compris les informations relatives à une éventuelle chaîne de contrôle et aux actionnaires qui n'ont pas respecté leur propre obligation d'annonce (art. 21, al. 1, let. a OTPM). Un dossier correctement tenu sur les vérifications effectuées n'est donc pas seulement une question d'organisation interne, mais une condition préalable à une annonce conforme à la loi.
Où se situent les difficultés pratiques
La principale difficulté tient au fait que la société doit rassembler des informations dont elle ne dispose pas elle-même. Certes, les actionnaires et les personnes impliquées dans la chaîne sont soumis à leurs propres obligations d'annonce et de collaboration (art. 13 et 14 LTPM), mais la responsabilité de l'annonce au registre incombe à la société. Lorsqu'une société interposée a son siège à l'étranger ou qu'une participation est détenue à titre fiduciaire, la structure n'apparaît pas dans les registres publics. Le fiduciaire ou l'avocat doit alors reconstituer la chaîne à partir de contrats, de pactes d'actionnaires, de statuts et de confirmations.
À cela s'ajoute que l'examen ne s'arrête pas aux taux de participation. Le contrôle d'une autre manière peut résulter du droit de nommer ou de révoquer plus de la moitié des membres de l'organe de direction ou d'administration, de droits de veto sur des décisions essentielles ou de la possibilité de provoquer des distributions de bénéfices (art. 3, al. 1 OTPM). Il peut notamment être exercé au moyen de contrats avec des actionnaires, d'instruments de capital tels que des options ou des emprunts convertibles, de dispositions statutaires, de rapports de représentation légale, de rapports de fiducie ou de relations entre personnes proches (art. 3, al. 2 OTPM). Selon les commentaires relatifs à l'OTPM, la question de la participation et celle du contrôle d'une autre manière doivent être examinées parallèlement et cumulativement, contrairement à l'approche en cascade de la loi sur le blanchiment d'argent.
Enfin, la chaîne de contrôle n'est pas un constat ponctuel. Toute modification d'un fait inscrit au registre de transparence doit être annoncée dans le mois suivant le moment où la société en a connaissance (art. 10 LTPM). Une modification d'une participation plus haut dans la chaîne peut modifier l'annonce à la base sans qu'aucun changement n'intervienne dans le registre des actions de l'entité juridique soumise à l'obligation d'annonce. Quiconque viole intentionnellement les obligations d'annonce peut être puni d'une amende allant jusqu'à 500 000 francs (art. 43 LTPM). Les sociétés existantes sont en outre soumises à des délais transitoires échelonnés, qui s'appliquent au plus tard un mois après la première modification de l'inscription au registre du commerce suivant l'entrée en vigueur de la loi (art. 51, al. 1 LTPM).
Pour les fiduciaires et les avocates et avocats, la difficulté s'accentue avec le volume. Ce qui, pour un mandat individuel, peut encore être traité au moyen d'une note au dossier devient, à l'échelle d'un portefeuille de mandats, une question de procédure reproductible avec une structure documentaire uniforme.
Comment Konsento vous accompagne
L'analyse d'une chaîne de contrôle commence par des données propres sur la structure de participation de l'entreprise. C'est précisément là qu'intervient Konsento. Le registre des actions numérique tient de manière structurée les données relatives à la société, aux actionnaires, aux participations et aux catégories d'actions, avec un historique traçable, de sorte que la base nécessaire à l'identification ne doit pas être reconstituée à chaque fois à partir de fichiers Excel et d'e-mails.
L'assistant du registre de transparence s'appuie sur cette base. Il guide les entreprises et les conseillers, dans un ordre logique, à travers la détermination des ayants droit économiques et applique à la structure enregistrée la logique prévue par la LTPM et l'OTPM, depuis la participation directe jusqu'aux chaînes de contrôle à plusieurs niveaux, en passant par les rapports de fiducie, les trusts et les situations de contrôle d'une autre manière. Une représentation graphique de la chaîne de contrôle permet de visualiser d'un coup d'œil les sociétés interposées et les pourcentages, ce qui facilite l'examen interne et la communication avec les banques. Parallèlement, un dossier documentaire structuré est créé, qui consigne les personnes et structures examinées ainsi que le résultat qui en découle. Si la chaîne change par la suite, l'analyse peut être poursuivie sur la même base de données et, si nécessaire, préparée sous la forme d'une annonce de modifications.
Conclusion
La chaîne de contrôle est le lien entre une structure de participation imbriquée et la personne qui décide effectivement en dernier ressort. Pour la lire correctement, il faut connaître deux seuils à deux niveaux : au moins 25 % au premier niveau et plus de 50 % à partir du deuxième, tout en sachant que les participations des différents niveaux ne sont pas multipliées entre elles (art. 1 et 2 OTPM). C'est toujours la personne physique qui est annoncée, avec la nature et l'étendue de son contrôle, l'étendue étant déterminée par la participation directe dans l'entité juridique soumise à l'obligation d'annonce (art. 13, al. 3 OTPM).
La chaîne elle-même ne devient visible pour le registre que lorsque la structure comporte au moins deux niveaux intermédiaires, lorsqu'un trust ou un rapport de fiducie intervient, ou lorsque des mesures de gel existent (art. 15, al. 1 OTPM). Indépendamment de cela, la société doit pouvoir justifier à tout moment les vérifications effectuées, les conserver accessibles en Suisse et les garder pendant dix ans (art. 8 LTPM). L'effort réside donc moins dans l'annonce elle-même que dans la collecte structurée des données et leur mise à jour continue.
Prochaines étapes
Si ta société est détenue par l'intermédiaire d'une holding, de plusieurs véhicules de participation ou d'un rapport de fiducie, il vaut la peine de cartographier proprement la chaîne de contrôle dès maintenant et de réunir les justificatifs en un seul endroit. Konsento t'aide à tenir les données de participation de manière structurée, à identifier les ayants droit économiques de façon traçable et à préparer l'annonce au registre de transparence avec la documentation correspondante.